Negativa de tratamento
Exames · Terapias · Internação
Quando o plano recusa um exame, uma terapia ou uma internação indicados pelo médico. A recusa pode ser discutida com a operadora, na ANS ou na Justiça.
Saiba mais
Direito da Saúde · OAB/SP 229.182
Para quem recebeu um aumento da mensalidade acima do esperado, no aniversário do contrato ou na mudança de faixa etária. Atendimento presencial no Boqueirão e online em todo o Brasil.
Situações que chegam ao escritório
Plano individual ou familiar
Nos planos individuais e familiares contratados a partir de 1999, a ANS define o percentual máximo do reajuste anual, que só pode ser aplicado no mês de aniversário do contrato. Confira no boleto o mês e o índice aplicado. Os percentuais autorizados em cada ano ficam publicados no site da ANS.
Plano coletivo
Nos planos coletivos a ANS não fixa teto. Contratos com menos de 30 beneficiários são agrupados e recebem o mesmo índice; nos maiores, o percentual é negociado e a operadora precisa justificar o cálculo. O índice dos contratos agrupados é divulgado pela própria operadora em maio de cada ano.
Faixa etária
O reajuste por idade só vale nas faixas previstas no contrato e dentro dos limites da ANS. Para planos contratados desde 2004, a última faixa começa aos 59 anos, e o valor dela não pode passar de seis vezes o da primeira. A tabela de faixas e percentuais precisa estar escrita no contrato.
Como funciona
Você não precisa entender a conta para começar. Basta mandar o contrato e os boletos.
Você conta quando a mensalidade subiu e quanto, pelo WhatsApp ou no escritório do Boqueirão. Pergunto o tipo de plano e a data de contratação.
Peço o contrato, com a tabela de faixas etárias, os boletos de antes e de depois do aumento e as comunicações da operadora sobre o reajuste. Se o contrato não estiver com você, explico como pedir a cópia à operadora.
Comparo o percentual aplicado com o teto da ANS, no plano individual, ou com a regra do agrupamento e a justificativa da operadora, no coletivo. Na faixa etária, confiro as faixas e os limites da ANS.
Explico se o reajuste pode ser contestado e como: reclamação na operadora, reclamação na ANS ou ação na Justiça, que pode pedir a revisão do valor e a devolução do que foi pago a mais. A decisão sobre como seguir é sua.
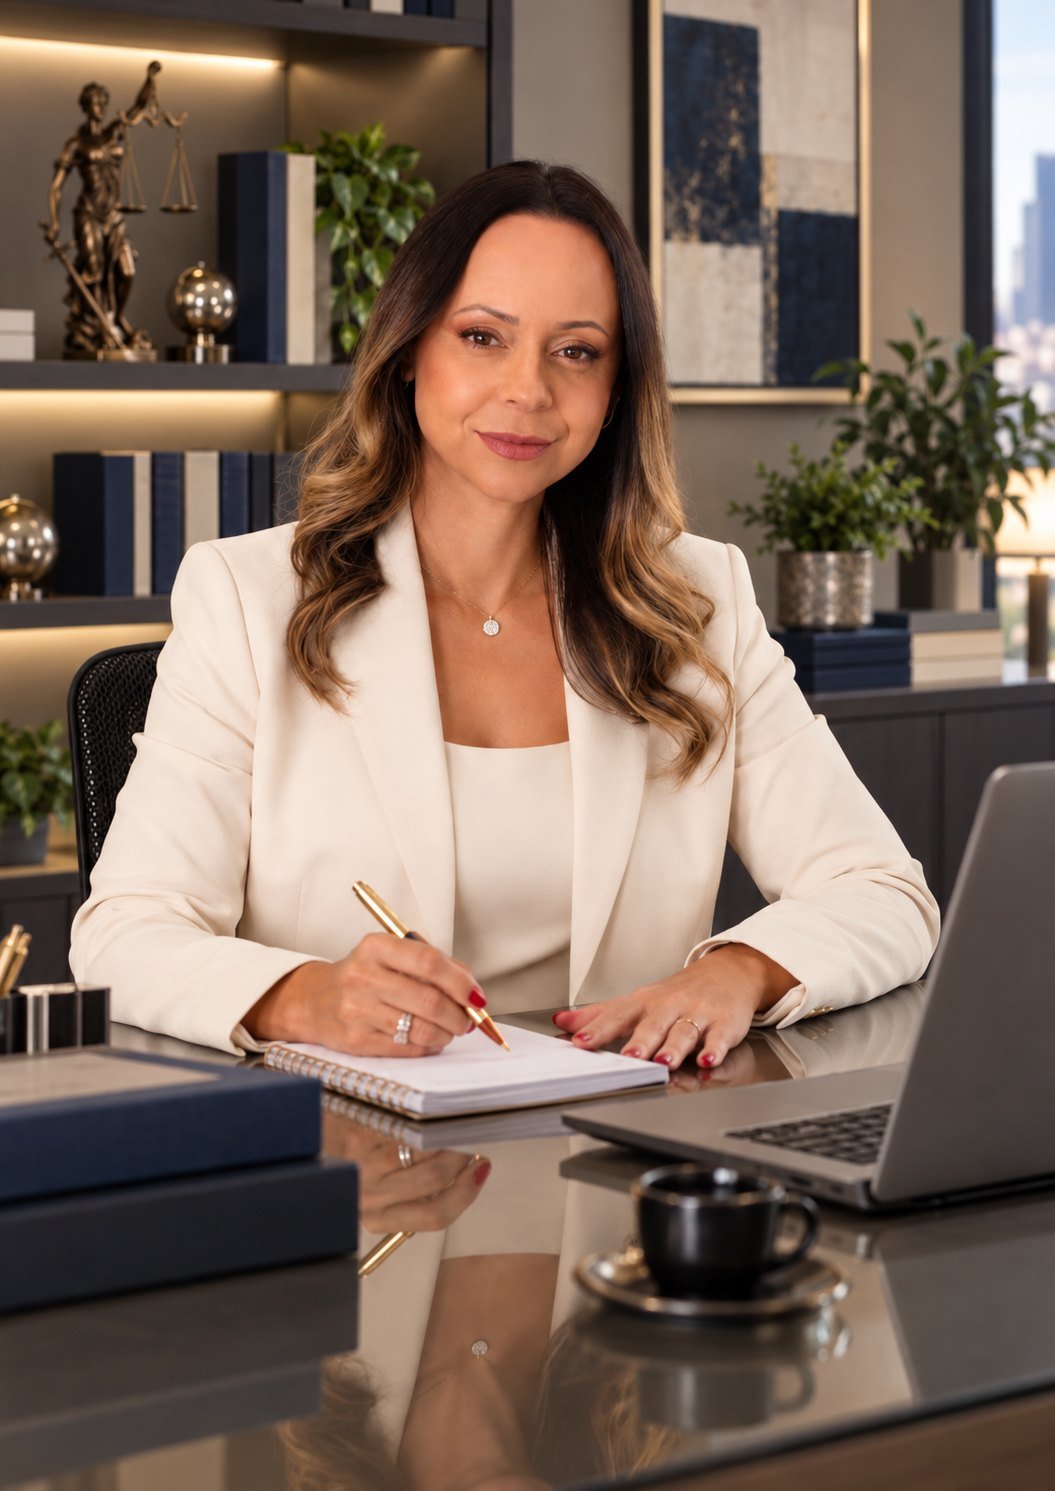
Sobre a advogada
O reajuste chega ao escritório com uma pergunta direta: esse aumento está certo? Para responder, leio o contrato, confiro os boletos e comparo o índice aplicado com as regras da ANS para aquele tipo de plano. Depois explico, sem juridiquês, o que encontrei. Muitas vezes o aumento está dentro das regras, e isso também é explicado com clareza; quando não está, mostro os caminhos para contestar.
Sou advogada há 22 anos e conduzo cada caso pessoalmente. OAB/SP 229.182.
“Sempre gostei de ajudar pessoas.”
de atuação na advocacia
clientes atendidos
Onde atendo
Sou advogada há 22 anos e conduzo pessoalmente os casos de reajuste de plano de saúde, do primeiro contato até o fim. O escritório fica na Avenida Presidente Kennedy, no Boqueirão, em Praia Grande, e recebe clientes de segunda a sexta, das 09:00 às 18:00. Atendo também quem mora em Santos, São Vicente, Mongaguá, Itanhaém e Peruíbe. Quem está em outra cidade ou em outro estado é atendido online, com a troca de documentos pelo WhatsApp ou por e-mail.
Perguntas frequentes
As perguntas que mais chegam ao escritório sobre aumento da mensalidade. Se a sua não estiver aqui, pergunte no WhatsApp.
Perguntar no WhatsAppQuando foge do que o contrato e as regras permitem: índice acima do teto da ANS no plano individual, aplicação fora do mês de aniversário, reajuste por idade fora das faixas previstas no contrato ou sem justificativa no plano coletivo. O Código de Defesa do Consumidor também considera nulas as cláusulas que colocam o consumidor em desvantagem exagerada (art. 51, IV).
Depende do tipo de plano. Nos individuais e familiares contratados a partir de 1999, a ANS define todo ano o percentual máximo. Nos coletivos com menos de 30 beneficiários, a operadora aplica um índice único ao grupo de contratos e o divulga em maio. Nos coletivos com 30 ou mais, o índice é negociado com a empresa ou a entidade contratante.
É válido quando as faixas e os percentuais estão previstos no contrato e seguem as normas da ANS (Lei 9.656/1998, art. 15). A mesma lei veda a variação por idade para quem tem mais de 60 anos e participa do plano há mais de 10 anos, e o Estatuto da Pessoa Idosa proíbe cobrar valores diferenciados em razão da idade (art. 15, § 3º).
Pode ser analisado. Nos coletivos a ANS não fixa teto, mas a regra do agrupamento de contratos com menos de 30 beneficiários e o dever de a operadora justificar o índice dos contratos maiores permitem conferir se o aumento tem base. A análise depende do contrato e dos documentos da operadora. Em contratos com poucas vidas, como planos familiares contratados por meio de um CNPJ, o ponto de partida é o índice do agrupamento divulgado pela operadora.
Quando o reajuste é considerado indevido, a ação pode pedir a devolução dos valores pagos a mais, além da correção da mensalidade. Por isso vale guardar os boletos desde o aumento. O que é devolvido, e desde quando, depende da decisão em cada caso. Na conversa inicial, faço a conta aproximada da diferença entre o que foi cobrado e o que o índice permitido daria.
No plano individual e familiar, o reajuste anual só pode ser aplicado a partir do mês de aniversário do contrato e depois da autorização da ANS, nunca antes. Se o boleto trouxe cobrança de meses anteriores, vale conferir se ela corresponde ao que a ANS autorizou para aquele período.
Nos planos individuais e familiares, a lei só admite a rescisão unilateral por fraude ou por falta de pagamento por mais de 60 dias nos últimos 12 meses, com notificação prévia (Lei 9.656/1998, art. 13). Contestar o reajuste não está entre esses motivos. Nos coletivos, as regras de cancelamento dependem do contrato.
Pode ser das duas formas. O atendimento presencial é no Boqueirão, em Praia Grande, de segunda a sexta, das 09:00 às 18:00. Quem mora em outra cidade ou em outro estado é atendido online, com a troca de documentos pelo WhatsApp ou por e-mail.
Nos contratos firmados depois de 1º de janeiro de 2004, as mudanças de faixa acontecem quando o beneficiário completa 19, 24, 29, 34, 39, 44, 49, 54 e 59 anos. Nos contratos de 1999 a 2003, acontecem aos 18, 30, 40, 50, 60 e 70 anos. Segundo a ANS, as regras são as mesmas para os planos individuais e familiares e para os coletivos, e os percentuais precisam estar expressos no contrato. Por isso a primeira conferência é simples: a data de contratação, a idade em que o aumento chegou e a tabela escrita no contrato.
A Lei 9.656/1998 só admite a variação da mensalidade em razão da idade se as faixas etárias e os percentuais de cada uma estiverem previstos no contrato inicial, conforme as normas da ANS. A mesma lei proíbe essa variação para consumidores com mais de sessenta anos que participem do plano há mais de dez anos. O Estatuto da Pessoa Idosa, por sua vez, veda a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade. É do encontro dessas regras que saem os limites da última faixa aos 59 anos nos contratos mais recentes.
Para os planos individuais e familiares, o STJ fixou em recurso repetitivo que o reajuste por mudança de faixa etária é válido desde que haja previsão contratual, sejam observadas as normas dos órgãos reguladores e não sejam aplicados percentuais desarrazoados ou aleatórios sem base atuarial idônea. Os três requisitos são cumulativos. Um aumento previsto no contrato, mas fora da tabela da ANS, ou dentro da tabela, mas com percentual sem justificativa atuarial, pode ser discutido.
Em 2022, a Segunda Seção do STJ estendeu as conclusões do Tema 952 aos planos coletivos, com a ressalva de que o Código de Defesa do Consumidor não se aplica às entidades de autogestão. No mesmo julgamento, o STJ definiu que a variação acumulada da RN 63/2003 deve ser calculada no sentido matemático da expressão, e não pela soma simples dos percentuais. Essa conta costuma mudar o resultado: a soma dos percentuais de cada faixa não é a variação acumulada, e é a variação acumulada que a norma limita.
A ANS determina que as operadoras reúnam num grupo único todos os seus contratos coletivos com menos de 30 beneficiários, para aplicar a todos o mesmo percentual de reajuste. Essa medida, chamada de agrupamento de contratos, busca diluir o risco desses contratos. O índice único deve ser divulgado pela própria operadora no seu portal em maio de cada ano, vale até abril do ano seguinte e é aplicado a cada contrato no mês de aniversário dele. Um contrato pequeno que recebeu índice diferente do divulgado para o agrupamento merece conferência.
Nesses contratos, as cláusulas de reajuste são estipuladas por livre negociação entre a pessoa jurídica contratante e a operadora ou a administradora de benefícios. A operadora precisa fundamentar o percentual proposto e disponibilizar os cálculos para conferência da contratante, com a memória de cálculo e a metodologia entregues com no mínimo 30 dias de antecedência da aplicação. Depois do reajuste, os consumidores podem pedir formalmente a memória de cálculo à operadora ou à administradora, que têm até 10 dias para fornecê-la. Esse documento é o que permite verificar se o aumento tem base.
Segundo a ANS, os planos coletivos empresariais incluem os contratados por empresários individuais. Assim, um plano da família contratado por meio de uma pequena empresa costuma ser um coletivo com poucas vidas, e o reajuste dele segue o agrupamento de contratos, e não o teto dos planos individuais. O ponto de partida da análise é o índice do agrupamento divulgado pela operadora em maio, comparado com o percentual que chegou no boleto.
A ANS exige que o percentual aplicado seja informado no boleto de pagamento e na fatura. Os percentuais acordados também precisam ser informados pelas operadoras à ANS a cada trimestre. Um boleto que traz só o novo valor, sem o índice, já é motivo para pedir a informação por escrito.
O CDC considera nulas as cláusulas que estabeleçam obrigações iníquas, abusivas ou que coloquem o consumidor em desvantagem exagerada. O STJ entende que o CDC se aplica aos contratos de plano de saúde, salvo os administrados por entidades de autogestão (Súmula 608). Nos coletivos, isso significa que a liberdade de negociar o índice convive com o dever de informação e com o controle de cláusulas abusivas. Como advogada de reajuste abusivo de plano de saúde em Praia Grande, confiro primeiro o tipo de contrato e o número de vidas, porque são eles que dizem qual regra vale.
Pela RN 623/2024 da ANS, questões de mensalidade e reajuste são solicitações não assistenciais, e o beneficiário deve ser informado em até 7 dias úteis se o pedido foi deferido ou não. Nos planos coletivos, o consumidor pode pedir formalmente a memória de cálculo do reajuste, que a operadora ou a administradora deve fornecer em até 10 dias. O protocolo desse pedido é o primeiro documento do caso. Se a operadora não resolver, a reclamação na ANS gera uma Notificação de Intermediação Preliminar. Reajustes e mensalidades entram nas demandas não assistenciais, e a operadora tem até 10 dias úteis para responder. A reclamação pode ser feita pelo Disque ANS, 0800 701 9656, de segunda a sexta, das 9h às 17h, ou pela internet.
O Procon de Praia Grande fica na Rua Jaú, 880, sala 72, 7º andar, no Boqueirão. O atendimento presencial é de segunda a sexta, das 9h às 11h e das 13h30 às 16h30, com agendamento prévio pelo site da prefeitura, e as reclamações também podem ser registradas por e-mail.
No Tema 610, o STJ fixou que, na vigência dos contratos de plano de saúde, a pretensão de receber de volta valores decorrentes da nulidade de cláusula de reajuste prescreve em 3 anos, pelo artigo 206, parágrafo 3º, IV, do Código Civil de 2002. O mesmo julgamento registrou que a cláusula de reajuste pode ser questionada enquanto o contrato estiver vigente. Na prática, quem espera perde as parcelas mais antigas, e por isso os boletos desde o aumento devem ser guardados.
Atendo no Boqueirão, de segunda a sexta, das 09:00 às 18:00, e online para quem mora em outra cidade ou em outro estado. Na conversa inicial, faço a conta aproximada da diferença entre o que foi cobrado e o que o índice permitido daria, e explico os caminhos: operadora, ANS, Procon ou Justiça. Sou advogada há 22 anos e conduzo pessoalmente cada caso.
Outras áreas de atuação
Se o mesmo problema de saúde também envolve o INSS, veja a área de Direito Previdenciário.
Exames · Terapias · Internação
Quando o plano recusa um exame, uma terapia ou uma internação indicados pelo médico. A recusa pode ser discutida com a operadora, na ANS ou na Justiça.
Saiba maisTerapias negadas · Horas reduzidas · Reembolso
Para famílias de pessoas com transtorno do espectro autista (TEA) que tiveram terapias recusadas, horas reduzidas ou reembolso negado.
Saiba maisPlano de saúde · Terapias · Reajustes
Negativas, terapias e reajustes do plano de saúde. A análise parte do contrato, da resposta do plano e do relatório médico.
Ver a área completaEspecialização em Direito Previdenciário
Benefícios do INSS negados a quem ficou doente ou sofreu um acidente. Especialização em Direito Previdenciário.
Saiba mais
Vamos conversar
Mande uma mensagem dizendo o que aconteceu e desde quando. Atendo pelo WhatsApp ou no escritório do Boqueirão, de segunda a sexta, das 09:00 às 18:00, e online em todo o Brasil.
Falar no WhatsApp